

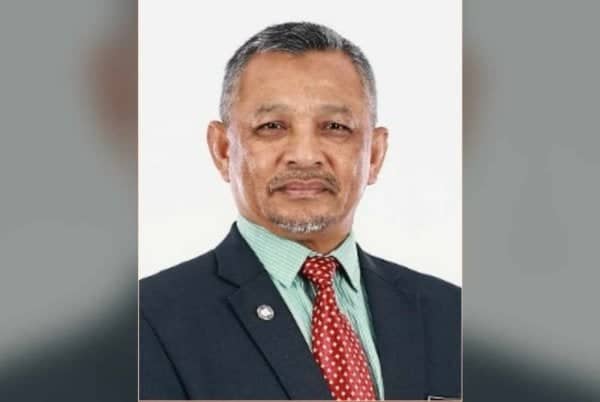
Datuk Mohamad Fauzi Husin
KUALA LUMPUR: Isu kerugian UiTM Holdings Sdn Bhd (UHSB) tidak seharusnya dilihat semata-mata daripada sudut berapa banyak wang yang hilang, sebaliknya perlu diperhalusi dari perspektif bagaimana keputusan pelaburan dibuat, kawalan kewangan dilaksanakan dan fungsi semak serta imbang dijalankan.
Presiden Pertubuhan Integriti dan Antirasuah Malaysia (INTRAS), Datuk Mohamad Fauzi Husin berkata, perkembangan terbaharu membabitkan siasatan Suruhanjaya Pencegahan Rasuah Malaysia (SPRM) terhadap UHSB perlu menjadi titik penting untuk menilai semula keseluruhan kerangka tadbir urus syarikat berkenaan.
Menurut beliau yang juga mantan Timbalan Pesuruhjaya SPRM, isu UHSB bukan perkara baharu kerana persoalan mengenai prestasi kewangan, pengurusan pelaburan, pematuhan kuasa melulus, pengawasan Lembaga Pengarah dan akauntabiliti telah dibangkitkan sebelum ini.
“Persoalan paling penting bukan sekadar berapa banyak yang rugi, tetapi bagaimana kerugian itu boleh berlaku dan mengapa sistem kawalan tidak dapat menghalangnya,” katanya dalam satu kenyataan.
Perkembangan itu hadir selepas SPRM mengesahkan siasatan terhadap kerugian UHSB yang bermula pada 2023, selain mengenal pasti isu dan kelemahan tadbir urus dalam pengurusan syarikat berkenaan.
SPRM pada 1 Oktober lalu turut memaklumkan bahawa pihaknya akan mengemukakan syor penambahbaikan terhadap proses yang dikenal pasti mempunyai kelemahan.
Pada hari sama, bekas Ketua Pegawai Eksekutif UHSB, Azlizan Fadzil, 52, didakwa di Mahkamah Sesyen Shah Alam atas pertuduhan pecah amanah membabitkan RM37.37 juta.
Mengikut pertuduhan, beliau yang ketika itu merupakan CEO UHSB didakwa menyalahgunakan RM37,374,612.68 yang diamanahkan kepadanya bagi tujuan pelaburan dan pembangunan loji janakuasa solar fotovolta berskala besar berkapasiti 50 megawatt di Gambang, Pahang, dengan membuat pembayaran bagi tujuan selain projek berkenaan.
Beliau mengaku tidak bersalah terhadap pertuduhan mengikut Seksyen 409 Kanun Keseksaan.
Mohamad Fauzi menegaskan bahawa pertuduhan dan siasatan tidak boleh dianggap sebagai bukti bahawa mana-mana individu telah bersalah kerana perkara itu masih tertakluk kepada proses perundangan.
Namun katanya, dari sudut integriti dan tadbir urus, perkembangan berkenaan perlu menjadi asas kepada penelitian lebih mendalam terhadap sistem yang membolehkan keputusan kewangan bernilai besar dibuat.
Beliau berkata angka kerugian sebelum cukai terkumpul RM157.04 juta bagi 2017, 2018, 2019 dan 2021 juga perlu dilihat dalam konteks yang tepat dan tidak dianggap sebagai kerugian dalam satu tahun.
Katanya, angka tersebut penting, tetapi persoalan yang lebih besar ialah mengapa prestasi kewangan UHSB menjadi tidak stabil dan sama ada keputusan pelaburan dibuat berdasarkan penilaian risiko serta kajian kebolehlaksanaan yang mencukupi.
“Adakah Lembaga Pengarah menerima maklumat yang lengkap dan tepat? Apakah risiko yang dikenal pasti sebelum sesuatu keputusan dibuat? Apakah kawalan yang sepatutnya menghalang kerugian atau penyimpangan daripada berlaku?
“Inilah persoalan sebenar tadbir urus,” katanya.
Menurut beliau, persoalan berhubung tadbir urus UHSB juga bukan sesuatu yang muncul hanya selepas siasatan SPRM.
Laporan Jawatankuasa Kira-Kira Wang Negara (PAC) yang dibentangkan pada 2024 telah meneliti prestasi dan pengurusan UHSB serta anak syarikatnya, termasuk persoalan mengenai pencapaian mandat, pengurusan pelaburan dan pematuhan terhadap peraturan.
PAC sebelum ini mendapati UiTM Holdings dan anak syarikatnya masih belum mencapai sepenuhnya objektif asal untuk menjana kekayaan kepada UiTM, mewujudkan peluang pelaburan serta meningkatkan kedudukan strategik perniagaan teras.
PAC turut membangkitkan isu suntikan modal UiTM kepada UHSB berjumlah RM259.98 juta sehingga 2022.
Jawatankuasa itu mengesyorkan supaya pengawasan terhadap UHSB dan anak syarikat diperkukuh serta pematuhan terhadap kuasa melulus dalam pelaburan dan pinjaman dipastikan.
Malah, PAC pada 28 September lalu sekali lagi menegaskan terdapat kelemahan struktur dalam kawal selia dan tadbir urus korporat pengurusan pelaburan UHSB, selain menyifatkan penyaluran hampir RM260 juta ke dalam entiti perniagaan atau syarikat pegangan UiTM tidak dilaksanakan secara teratur berdasarkan peraturan dan tatacara kewangan yang berkuat kuasa.
Mohamad Fauzi berkata, isu berkenaan turut menimbulkan persoalan mengenai keberkesanan fungsi Lembaga Pengarah sebagai lapisan utama semak dan imbang.
Katanya, Lembaga Pengarah tidak sepatutnya sekadar menerima laporan pengurusan atau mengesahkan cadangan yang dikemukakan.
Sebaliknya, setiap keputusan pelaburan besar perlu disertai penelitian terhadap risiko, jangkaan pulangan, kajian kebolehlaksanaan, potensi konflik kepentingan, kuasa melulus, mekanisme pembayaran dan kaedah pemantauan prestasi projek.
“Lembaga yang berkesan bukan sekadar meluluskan keputusan. Ia perlu mencabar andaian, menilai risiko dan memastikan setiap keputusan besar dibuat berdasarkan kepentingan organisasi,” katanya.
Beliau berkata, perkembangan berkaitan pembayaran RM42 juta yang dikaitkan dengan projek solar Gambang pula menjadikan persoalan mengenai kawalan dalaman semakin signifikan.
Katanya, tanpa mendahului siasatan SPRM, transaksi bernilai besar yang didakwa digunakan bagi tujuan selain projek dan tanpa kelulusan Lembaga Pengarah wajar dilihat dari sudut keberkesanan sistem kawalan.
“Siapakah yang mempunyai kuasa melulus? Atas kuasa apa pembayaran dibuat? Apakah dokumen sokongan? Siapakah yang mengesahkan tujuan pembayaran dan mengapa sistem kewangan tidak mengesan atau menghalangnya?
“Jawapan kepada persoalan ini lebih penting daripada sekadar mencari siapa yang perlu dipersalahkan,” katanya.
Mohamad Fauzi berkata, kes UHSB juga menunjukkan audit kewangan semata-mata tidak mencukupi untuk memastikan integriti sesebuah organisasi.
Menurutnya, audit integriti perlu meneliti bukan sahaja sama ada sesuatu transaksi direkodkan dengan betul, tetapi sama ada transaksi itu dibuat dengan betul dari segi tujuan, kuasa, proses dan integriti.
Ia termasuk menilai siapa yang membuat keputusan, kuasa yang digunakan, proses kelulusan, kemungkinan konflik kepentingan, keberkesanan kawalan dalaman serta maklumat yang diterima oleh Lembaga Pengarah.
“Transaksi mungkin direkodkan dengan sempurna dalam penyata kewangan, tetapi masih boleh dipersoalkan dari segi tujuan, kuasa, proses dan integritinya,” katanya.
Sehubungan itu, beliau menggariskan sekurang-kurangnya lima aspek yang perlu diperkukuh dalam syarikat berkaitan kerajaan, badan berkanun dan entiti yang menguruskan dana awam.
Pertama, kuasa melulus mesti jelas supaya setiap keputusan kewangan dibuat dalam had yang ditetapkan.
Kedua, Lembaga Pengarah mesti berani mencabar cadangan pengurusan, khususnya keputusan yang mempunyai risiko kewangan tinggi.
Ketiga, pengurusan risiko mesti benar-benar berfungsi, bukan sekadar menyediakan daftar risiko untuk memenuhi keperluan pentadbiran.
Keempat, audit dalaman mesti bebas dan berkesan dalam mengenal pasti tanda amaran lebih awal serta melaporkan kelemahan kawalan.
Kelima, akauntabiliti mesti jelas, termasuk siapa yang membuat keputusan, meluluskan, memantau, mengetahui atau sepatutnya bertindak apabila berlaku kelemahan.
Mohamad Fauzi berkata, apabila berlaku kerugian, kecenderungan untuk mencari individu yang bertanggungjawab adalah sesuatu yang difahami.
Namun, katanya, tadbir urus yang matang perlu melangkaui persoalan “siapa yang salah?” kepada persoalan lebih besar mengenai bagaimana sistem membenarkan perkara itu berlaku.
“Jika masalah berpunca daripada seorang individu, tindakan terhadap individu berkenaan mungkin diperlukan.
“Tetapi jika masalah berpunca daripada kelemahan sistem, menukar seorang individu tidak semestinya menyelesaikan masalah. Sistem perlu diperbaiki, kuasa perlu dikawal dan pengawasan perlu diperkukuh,” katanya.
Beliau berkata budaya organisasi juga perlu berubah daripada pendekatan “jangan persoalkan keputusan” kepada budaya “persoalkan sebelum terlambat”.
Menurutnya, ukuran sebenar tadbir urus bukan berapa banyak polisi yang dimiliki sesebuah organisasi, tetapi sejauh mana polisi itu dipatuhi.
“Adakah kuasa dikawal? Adakah wang dilindungi? Adakah risiko dikenal pasti dan diuruskan? Adakah Lembaga benar-benar berfungsi sebagai badan semak dan imbang?
“Apabila terdapat tanda-tanda penyimpangan atau salah laku, adakah seseorang berani menegur atau memperbetulkan?” katanya.
Beliau berkata penemuan PAC dan siasatan SPRM terhadap UHSB perlu dijadikan asas kepada usaha memperkukuh sistem, bukan sekadar menyelesaikan kes selepas berlaku kerugian.
“Wang yang hilang boleh dikira. Kerugian boleh dicatat dalam penyata kewangan. Tetapi kelemahan tadbir urus yang tidak diperbaiki boleh menghasilkan kerugian yang berulang.
“Sebab itu persoalan paling penting bukan sekadar siapa yang menyebabkan kerugian, tetapi mengapa sistem tidak menghalang kerugian itu daripada berlaku.
“Jangan tunggu wang hilang untuk mencari kelemahan. Cari kelemahan ketika ia masih berupa risiko dan baikinya sebelum menjadi kerugian,” katanya.
