

Jonathan
RANAU: Satu persoalan penting mengenai sama ada agensi Persekutuan dan syarikat berkepentingan kerajaan yang beroperasi serta menjana keuntungan di Sabah diwajibkan membayar cukai melalui LHDN Sabah, masih belum terjawab susulan satu jawapan bertulis di Dewan Rakyat.
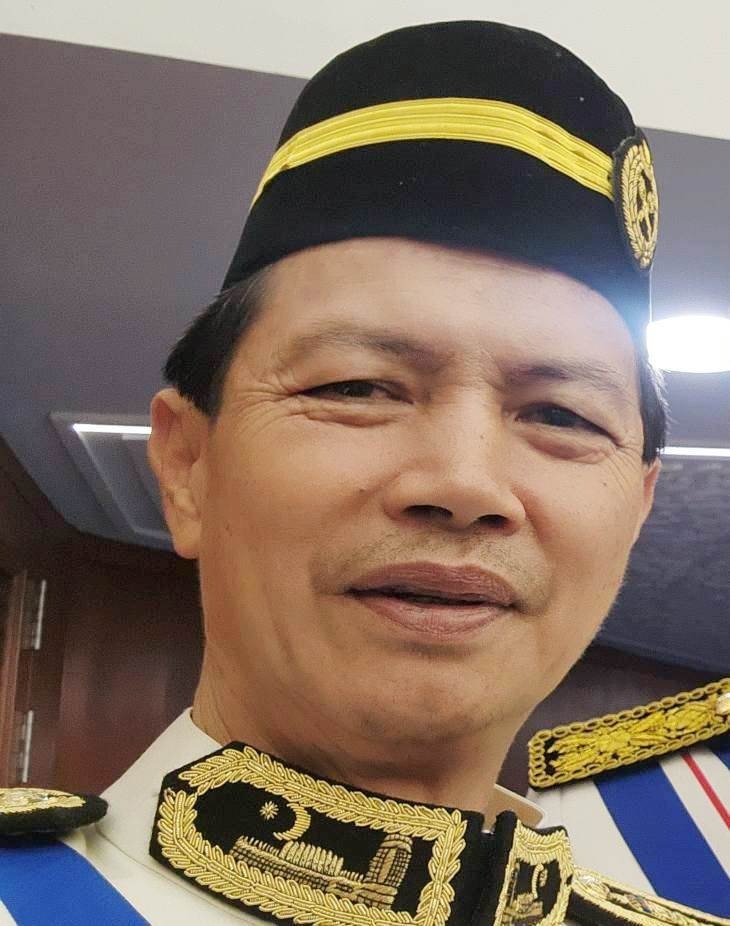
Ahli Parlimen Ranau, Datuk Jonathan Yasin, secara khusus telah bertanya kepada Menteri Kewangan sama ada semua agensi Kerajaan Persekutuan dan syarikat berkepentingan kerajaan yang beroperasi di Sabah telah diarahkan untuk membayar cukai mereka melalui cawangan Lembaga Hasil Dalam Negeri (LHDN) di Sabah.
Beliau turut membangkitkan implikasi perlembagaan, dengan bertanya sama ada kegagalan berbuat demikian akan bercanggah dengan Perjanjian Malaysia 1963 (MA63) dan Perlembagaan Persekutuan.
Walau bagaimanapun, jawapan bertulis tersebut lebih tertumpu kepada pentadbiran fail cukai pendapatan, dengan menjelaskan bahawa fail cukai bagi agensi Persekutuan dan syarikat berkepentingan kerajaan dipusatkan di Cawangan Pembayar Cukai Besar LHDN di Kuala Lumpur.
Jawapan itu tidak menyatakan sama ada entiti-entiti sedemikian yang beroperasi di Sabah telah diarahkan untuk membayar cukai melalui LHDN Sabah. Ia juga tidak menyentuh secara langsung kebimbangan berkaitan MA63 yang dibangkitkan oleh Jonathan.
Sebaliknya, Kementerian Kewangan menjelaskan bahawa di bawah Akta Cukai Pendapatan 1967, pendaftaran fail cukai, penyerahan penyata, dan pembayaran cukai pendapatan diuruskan oleh LHDN mengikut prosedur yang telah ditetapkan.
Kementerian menyatakan bahawa bagi pembayar cukai individu, fail mereka biasanya didaftarkan berdasarkan poskod alamat berdaftar, manakala fail cukai syarikat adalah berdasarkan poskod ibu pejabat berdaftar mereka.
Namun, bagi agensi Persekutuan dan syarikat berkepentingan kerajaan, pendaftaran fail cukai pendapatan dipusatkan di Cawangan Pembayar Cukai Besar LHDN di Kuala Lumpur.
Kementerian itu seterusnya menjelaskan bahawa pembayaran cukai pendapatan boleh dibuat melalui pelbagai saluran yang ditetapkan, termasuk platform elektronik dan ejen kutipan yang dilantik, serta tidak terhad kepada negeri tempat operasi perniagaan dijalankan.
“Pembayaran cukai pendapatan direkodkan berdasarkan lokasi fail berdaftar pembayar cukai, dan bukan berdasarkan lokasi di mana aktiviti atau operasi perniagaan dijalankan,” menurut jawapan tersebut.
Walaupun penjelasan ini menerangkan mekanisme pentadbiran cukai sedia ada, ia tidak menjawab isu khusus yang dibangkitkan oleh Jonathan — sama ada agensi Persekutuan dan syarikat berkepentingan kerajaan yang memperoleh pendapatan daripada operasi mereka di Sabah telah diarahkan untuk menyalurkan pembayaran cukai mereka melalui LHDN Sabah.
Persoalan Jonathan juga berkait dengan isu yang lebih luas mengenai hak kewangan perlembagaan Sabah di bawah MA63, yang menjadikan lokasi dan perekodan hasil yang dijana di Negeri tersebut sebagai perkara yang sangat penting.
Jawapan bertulis itu tidak memberikan angka khusus bagi cukai yang dijana di Sabah oleh agensi Persekutuan dan syarikat berkepentingan kerajaan yang berkenaan, dan tidak juga menyatakan sama ada hasil tersebut dikenal pasti secara berasingan bagi tujuan menilai kelayakan hasil perlembagaan Sabah.
Kerajaan menyatakan bahawa aturan berpusat ini bertujuan untuk memastikan fail pembayar cukai diuruskan dengan cekap dan sistematik, serta memastikan kutipan cukai pendapatan dilaksanakan dengan berkesan selaras dengan perundangan sedia ada.
Walau bagaimanapun, bagi Sabah, perbezaan antara lokasi aktiviti ekonomi dijalankan dengan lokasi fail cukai direkodkan secara pentadbiran kekal menjadi isu yang penting.
Oleh itu, persoalan asal Jonathan menyentuh satu perkara lebih khusus yang memerlukan penjelasan daripada Kerajaan: sama ada cukai yang terhasil daripada keuntungan yang dijana oleh agensi Persekutuan dan syarikat berkepentingan kerajaan melalui operasi mereka di Sabah, dikenal pasti dengan sewajarnya sebagai hasil yang dijana di Sabah bagi tujuan hak perlembagaan Negeri tersebut.
Penjelasan sedemikian akan menjawab secara langsung kebimbangan yang dibangkitkan di Parlimen serta memberikan ketelusan yang lebih besar mengenai bagaimana hasil yang dijana di Sabah dikendalikan dalam sistem percukaian Persekutuan.
